Pensionskasse: Zwangssparen und dann Zwangswarten?
Wenn der Staat zuerst zum Sparen verpflichtet und danach bestimmt, wann man an das eigene Geld darf.
(Bildquelle: am 21. September 2026 mit ChatGPT erstellt)
Die Schweiz verfügt über ein Altersvorsorgesystem, das international zu Recht viel Anerkennung geniesst. Das Zusammenspiel von AHV, beruflicher Vorsorge und privatem Sparen schafft grundsätzlich Stabilität und verteilt die Verantwortung auf mehrere Schultern. Gerade die zweite Säule beruht dabei auf einem einfachen und vernünftigen Gedanken: Wer während Jahrzehnten arbeitet, soll parallel dazu Kapital aufbauen, das später zur Finanzierung des Ruhestands beiträgt.
Allerdings geschieht dieses Sparen zu einem erheblichen Teil nicht freiwillig. Arbeitnehmerinnen und Arbeitnehmer sowie ihre Arbeitgeber sind gesetzlich verpflichtet, während des Erwerbslebens Beiträge in die berufliche Vorsorge einzuzahlen. Dagegen ist im Grundsatz nichts einzuwenden. Gerade weil der Staat dieses Sparen vorschreibt, stellt sich aber zwangsläufig die Frage, wie weit er später auch bestimmen darf, wann die Versicherten über dieses angesparte Kapital verfügen können.
Mit der Reform AHV 2030 schlägt der Bundesrat vor, das Mindestalter für einen vorzeitigen Altersrücktritt in der beruflichen Vorsorge schrittweise von heute 58 auf 63 Jahre anzuheben. Ausnahmen sollen unter anderem bei Unternehmensrestrukturierungen oder im Rahmen von Gesamtarbeitsverträgen weiterhin möglich sein. Gleichzeitig soll es eine längere Übergangsfrist geben, damit die Umstellung nicht abrupt erfolgt.
Die politische Absicht dahinter ist durchaus nachvollziehbar. Die geburtenstarken Jahrgänge erreichen zunehmend das Referenzalter, in vielen Branchen verschärft sich der Arbeitskräftemangel, und der Bund möchte das vorhandene Arbeitskräftepotenzial länger nutzen. Das Problem liegt deshalb weniger beim Ziel als bei der Wahl des Instruments. Denn ein gesetzlich höheres Bezugsalter schafft noch keine Arbeitsplätze für ältere Menschen, beseitigt keine gesundheitlichen Einschränkungen und verändert auch nicht automatisch die Bereitschaft der Unternehmen, Arbeitnehmerinnen und Arbeitnehmer jenseits der 55 einzustellen.
Frühpensionierung ist nicht automatisch ein Luxusproblem
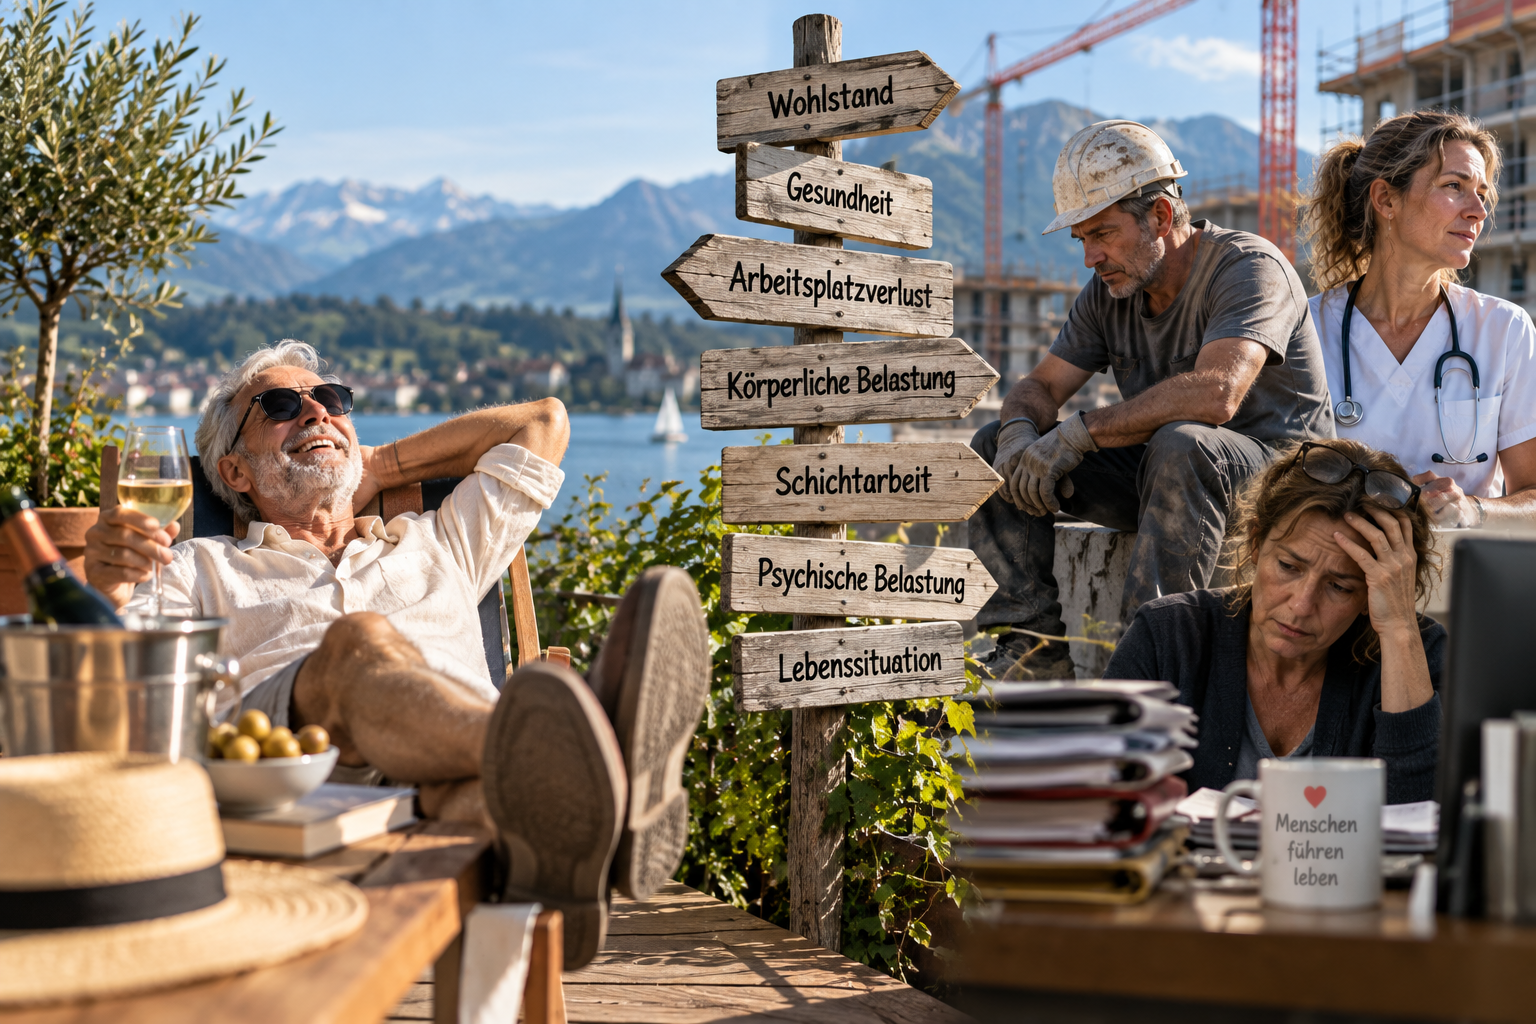
(Bildquelle: am 21. September 2026 mit ChatGPT erstellt)
Beim Begriff Frühpensionierung entsteht schnell ein recht bequemes Bild: ein gutverdienender Kadermitarbeiter, der mit 59 Jahren sein grosszügig gefülltes Pensionskassenkonto betrachtet, den Taschenrechner zuklappt und beschliesst, fortan mehr Zeit auf dem Golfplatz oder im Ferienhaus zu verbringen. Solche Biografien gibt es zweifellos. Sie bilden jedoch nur einen Teil der Realität ab.
Frühzeitige Pensionierungen haben sehr unterschiedliche Gründe. Gesundheitliche Probleme können ebenso eine Rolle spielen wie jahrelange körperliche Belastung, Schichtarbeit, psychischer Verschleiss, Restrukturierungen, Arbeitsplatzverlust oder schlicht eine Erwerbsbiografie, die nach vierzig oder fünfundvierzig Jahren ihren Tribut fordert. Gerade deshalb greift die Vorstellung zu kurz, eine frühe Pensionierung sei vor allem eine Frage des Wohlstands oder der persönlichen Bequemlichkeit.
Wer vierzig Jahre in einer administrativen oder akademischen Tätigkeit gearbeitet hat, erlebt das Alter möglicherweise anders als jemand, der während derselben Zeit auf Baustellen gestanden, schwere Lasten bewegt, Nachtdienste absolviert oder körperlich anspruchsvolle Pflegearbeit geleistet hat. Die biologische Belastbarkeit folgt keiner einheitlichen Tabelle und richtet sich auch nicht nach dem BVG. Menschen altern unterschiedlich, Berufe belasten unterschiedlich und Erwerbsbiografien verlaufen selten so geradlinig, wie dies ein Gesetz gerne voraussetzt.
Vierzig Berufsjahre sind nicht bei allen dieselben vierzig Berufsjahre
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Ein Polymechaniker, der mit 16 Jahren seine Lehre begonnen hat, steht mit 60 bereits seit 44 Jahren im Berufsleben. Eine Pflegefachfrau hat möglicherweise über Jahrzehnte Schichtdienst geleistet, Menschen gehoben, Angehörige begleitet und gleichzeitig permanent unter Zeitdruck gearbeitet. Eine Detailhandelsangestellte wiederum hat womöglich während Jahrzehnten zu einem vergleichsweise bescheidenen Lohn gearbeitet, zeitweise Teilzeit geleistet und parallel dazu Kinder grossgezogen.
Solche Menschen verfügen nicht zwingend über eine Vorsorge der Extraklasse. Sie haben keine sechsstelligen Jahreslöhne, keine überdurchschnittlich ausgestatteten überobligatorischen Vorsorgepläne und häufig auch kein grosses privates Vermögen. Wer über Jahre in tiefen oder mittleren Einkommenssegmenten arbeitet, Teilzeit beschäftigt ist oder Erwerbsunterbrüche in Kauf nehmen musste, weist im Alter oft eine deutlich bescheidenere berufliche Vorsorge auf.
Gerade deshalb ist es problematisch, wenn in der politischen Debatte der Eindruck entsteht, Frühpensionierungen seien in erster Linie ein Privileg wohlhabender Haushalte. Natürlich können sich Personen mit hohen Einkommen und grossen Vermögen den vorzeitigen Rückzug leichter leisten. Die entscheidende Frage lautet jedoch nicht nur, wer sich eine Frühpensionierung leisten kann, sondern auch, wer sie aus gesundheitlichen, beruflichen oder persönlichen Gründen tatsächlich braucht. Die Wohlhabenden werden eine höhere Altersgrenze in vielen Fällen problemlos überbrücken können. Schwieriger wird es für jene, deren finanzielle und berufliche Spielräume bereits vorher klein waren.
Und dann kommt mit 60 die Kündigung
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Besonders deutlich wird der Widerspruch beim Stellenverlust. Man stelle sich einen 61-jährigen Arbeitnehmer vor, der nach dreissig Jahren im gleichen Unternehmen im Zuge einer Restrukturierung entlassen wird. Auf dem Papier verfügt er über enorme Erfahrung, kennt seine Branche, hat Krisen erlebt, Prozesse aufgebaut und vielleicht jüngere Mitarbeitende ausgebildet. In einer Stellenanzeige würde man seinen Hintergrund vermutlich als wertvollen Erfahrungsschatz bezeichnen. Auf dem tatsächlichen Arbeitsmarkt kann dieselbe Erfahrung plötzlich zum Problem werden.
Ältere Arbeitnehmerinnen und Arbeitnehmer sind nicht zwingend häufiger arbeitslos als jüngere. Wenn sie jedoch ihre Stelle verlieren, kann der Wiedereinstieg erheblich schwieriger werden. Personalverantwortliche sprechen gerne über Erfahrung und Fachkräftemangel, gleichzeitig erleben Menschen über 55 in der Praxis immer wieder, dass ihr Alter im Rekrutierungsprozess zum unsichtbaren Filter wird. Nicht zwingend offen ausgesprochen, aber dennoch wirksam.
Eine gesetzliche Altersgrenze kann verhindern, dass jemand seine Altersleistung bezieht. Sie kann aber keinen Arbeitgeber verpflichten, einen 61-Jährigen einzustellen. Genau darin liegt ein wesentlicher Widerspruch: Vorsorgerecht kann Erwerbstätigkeit nicht erzwingen, wenn der Arbeitsmarkt die entsprechende Beschäftigung nicht anbietet.
Die Vorlage des Bundesrates versucht solche Situationen teilweise abzufedern, indem bei Restrukturierungen gewisse Ausnahmen vorgesehen werden. Das ist sinnvoll und zeigt, dass auch der Gesetzgeber die Problematik erkannt hat. Vollständig gelöst wird sie damit jedoch nicht. Wer seine Stelle verliert, weil das Unternehmen schliesst, die Branche schrumpft oder eine Funktion automatisiert wird, braucht nicht in erster Linie ein höheres Mindestalter für den Kapitalbezug, sondern realistische berufliche Perspektiven.
Wer länger arbeiten soll, muss auch länger arbeiten können
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Es ist volkswirtschaftlich sinnvoll, ältere Menschen länger im Erwerbsleben zu halten. Angesichts der demografischen Entwicklung wäre es geradezu fahrlässig, auf die Erfahrung und Arbeitsleistung älterer Fachkräfte leichtfertig zu verzichten. Die entscheidende Voraussetzung dafür ist allerdings, dass diese Menschen nicht nur länger arbeiten sollen, sondern auch länger arbeiten können.
Dabei geht es nicht ausschliesslich um Gesundheit. Ebenso entscheidend sind Rekrutierungsverhalten, Weiterbildung, Lohnstrukturen, flexible Arbeitsmodelle, Teilzeitmöglichkeiten, altersgerechte Funktionen und die Frage, wie Unternehmen mit älteren Bewerberinnen und Bewerbern umgehen. Solange Menschen mit 57 oder 58 trotz guter Qualifikation bei Bewerbungen deutlich mehr Mühe haben als jüngere Kandidaten, bleibt die Forderung nach längerer Erwerbstätigkeit widersprüchlich.
In der öffentlichen Diskussion über den Fachkräftemangel entsteht bisweilen ein merkwürdiges Bild. Einerseits fehlen überall erfahrene Fachkräfte, andererseits gelten dieselben Fachkräfte ab einem gewissen Alter plötzlich als teuer, wenig flexibel oder vermeintlich weniger anpassungsfähig. Das Problem lässt sich nicht lösen, indem man lediglich den Zugriff auf das angesparte Vorsorgekapital erschwert. Wer ältere Menschen im Arbeitsmarkt halten möchte, muss den Arbeitsmarkt selbst verändern.
Die zweite Säule verteuert ältere Arbeitnehmer
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Ein Teil des Problems liegt in der beruflichen Vorsorge selbst. Die Altersgutschriften steigen im heutigen System mit zunehmendem Alter deutlich an. Dadurch entstehen höhere Vorsorgekosten für ältere Arbeitnehmerinnen und Arbeitnehmer. Dieser Effekt ist zwar nicht der einzige Faktor bei einer Anstellung und sollte auch nicht übertrieben werden, dennoch ist er strukturell vorhanden.
Die Diskussion darüber ist keineswegs neu. Bereits die gescheiterte BVG-Reform wollte die Staffelung der Altersgutschriften abflachen, um die Benachteiligung älterer Beschäftigter zu reduzieren. Dass dieses Problem politisch bekannt ist, macht die aktuelle Situation umso interessanter. Einerseits soll die Bevölkerung länger arbeiten, andererseits bleiben Rahmenbedingungen bestehen, die ältere Mitarbeitende für Unternehmen tendenziell verteuern können.
Wer tatsächlich eine höhere Erwerbstätigkeit im Alter erreichen möchte, müsste deshalb genau dort ansetzen. Es wäre konsequenter, die finanziellen und strukturellen Hürden einer längeren Erwerbstätigkeit abzubauen, statt zuerst den Zugang zum Vorsorgekapital einzuschränken.
Arbeiten nach 65 sollte attraktiver und nicht komplizierter werden
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Auch der Blick auf die Zeit nach dem Referenzalter zeigt, dass Anreize häufig wirksamer sind als Verbote. Wer nach 65 weiterarbeitet, bezahlt grundsätzlich weiterhin AHV-Beiträge. Zwar bestehen Freibeträge und seit AHV 21 können nach dem Referenzalter erzielte Einkommen unter bestimmten Voraussetzungen zu einer Neuberechnung und Verbesserung der Rente führen. Die Reform AHV 2030 soll diese Möglichkeiten weiter ausbauen.
Genau hier zeigt sich ein sinnvoller Ansatz: Wer länger arbeitet, sollte auch einen nachvollziehbaren Vorteil davon haben. Menschen, die mit 66, 67 oder 68 Jahren gerne weiterarbeiten, über gefragtes Wissen verfügen und gesundheitlich dazu in der Lage sind, sollten möglichst wenige finanzielle, steuerliche oder administrative Gründe haben, damit aufzuhören.
Das bedeutet im Umkehrschluss allerdings nicht, dass jede 60-jährige Person ohne Weiteres noch acht oder zehn Jahre länger arbeiten kann. Erwerbsbiografien unterscheiden sich, ebenso die gesundheitlichen Voraussetzungen und die Chancen auf dem Arbeitsmarkt. Eine moderne Altersvorsorge sollte deshalb nicht versuchen, möglichst viele Lebensläufe in ein einheitliches Schema zu pressen, sondern Flexibilität ermöglichen.
Nicht jeder hat eine Vorsorge der Extraklasse
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
In politischen Debatten über Altersvorsorge wird erstaunlich gerne mit Durchschnittswerten gearbeitet. Durchschnittliche Einkommen, durchschnittliche Vermögen, durchschnittliche Lebenserwartung und durchschnittliche Erwerbsbiografien vermitteln den Eindruck, als liessen sich Lebensläufe statistisch problemlos vereinheitlichen.
Nur lebt niemand ein durchschnittliches Leben.
Wer während vierzig Jahren CHF 150’000 oder CHF 200’000 pro Jahr verdient und über einen grosszügigen überobligatorischen Vorsorgeplan verfügt, hat andere Möglichkeiten als eine Verkäuferin, ein Logistiker, eine Reinigungsmitarbeiterin oder ein Handwerker mit CHF 60’000 oder CHF 70’000 Jahreseinkommen. Auch Teilzeitbeschäftigung, Familienphasen, mehrere Arbeitgeber, Erwerbsunterbrüche oder längere Phasen mit tiefem Einkommen hinterlassen Spuren in der beruflichen Vorsorge.
Das Schweizer Vorsorgesystem ist leistungsfähig, aber es verteilt seine Leistungsfähigkeit nicht gleichmässig auf alle Erwerbsbiografien. Deshalb sollte man vorsichtig sein, wenn aus dem statistischen Befund, dass finanziell gut gestellte Personen häufiger frühzeitig in Pension gehen, politische Regeln für sämtliche Versicherten abgeleitet werden. Wer finanziell gut ausgestattet ist, findet meist Lösungen. Schwieriger wird es bei jenen, deren finanzieller Spielraum gering ist und deren Möglichkeiten auf dem Arbeitsmarkt gleichzeitig begrenzt sind.
Vielleicht liegt die Lösung stärker in der Teilpensionierung
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Zwischen hundert Prozent Erwerbstätigkeit und vollständigem Ruhestand liegt ein weites Feld, das bisher noch immer zu wenig genutzt wird. Teilpensionierung könnte gerade für ältere Arbeitnehmerinnen und Arbeitnehmer eine wichtige Brücke bilden.
Ein 61-jähriger Bauführer muss möglicherweise nicht von einem Tag auf den anderen vollständig aus dem Berufsleben verschwinden. Vielleicht arbeitet er noch drei Tage pro Woche und übernimmt stärker koordinative Aufgaben. Eine 63-jährige Pflegefachfrau könnte ihre Erfahrung stärker in Beratung, Ausbildung oder Qualitätssicherung einbringen, statt weiterhin dieselbe körperliche Belastung wie mit 45 zu tragen. Ein erfahrener Fachspezialist könnte Wissen weitergeben, Nachwuchskräfte einarbeiten oder projektbezogen tätig bleiben.
Solche Modelle wären volkswirtschaftlich ausgesprochen interessant. Die Unternehmen würden wertvolles Wissen behalten, die Sozialwerke würden entlastet, und die Betroffenen könnten ihre Erwerbstätigkeit schrittweise reduzieren, ohne von einem Tag auf den anderen aus dem Arbeitsmarkt zu verschwinden.
Menschen bleiben länger im Erwerbsleben, wenn Arbeit gesundheitlich tragbar, organisatorisch flexibel und finanziell attraktiv bleibt. Ein verschlossenes Tor zum Pensionskassengeld ersetzt diese Voraussetzungen nicht.
Weiterbildung mit 55 darf kein Abschiedsgeschenk sein
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Auch beim Thema Weiterbildung besteht Handlungsbedarf. In vielen Unternehmen verändert sich die Haltung gegenüber Investitionen in Mitarbeitende mit zunehmendem Alter. Bei einer 35-jährigen Fachkraft gilt eine Weiterbildung selbstverständlich als Investition in die Zukunft. Bei einer 58-jährigen Person wird dagegen erstaunlich schnell gerechnet, ob sich diese Investition überhaupt noch lohne.
Angesichts längerer Erwerbsbiografien ist diese Denkweise zunehmend überholt. Wer mit 58 eine Weiterbildung absolviert und bis 65 arbeitet, kann das erworbene Wissen noch sieben Jahre einsetzen. Wer darüber hinaus tätig bleibt, entsprechend länger. Gerade in Zeiten von Digitalisierung, Automatisierung und künstlicher Intelligenz können sieben Jahre technologisch eine kleine Ewigkeit darstellen.
Eine glaubwürdige Strategie für längere Erwerbstätigkeit müsste deshalb Weiterbildung ab 50 oder 55 konsequent fördern. Nicht als sozialpolitische Sondermassnahme für ältere Menschen, sondern als nüchterne Investition in vorhandenes Know-how. Wer länger arbeiten soll, muss fachlich auch die Möglichkeit erhalten, mit den Veränderungen des Arbeitsmarktes Schritt zu halten.
Die Alternative zu immer neuen Altersgrenzen
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Die Debatte muss deshalb nicht zwischen zwei Extremen geführt werden. Auf der einen Seite steht nicht zwangsläufig eine möglichst frühe Pensionierung, auf der anderen Seite muss auch nicht eine starre Verlängerung der Erwerbsphase stehen.
Eine nachhaltigere Politik könnte an mehreren Punkten gleichzeitig ansetzen. Die BVG-Alterskosten könnten weiter entschärft, Teilpensionierungen einfacher ausgestaltet und Weiterbildung für ältere Erwerbstätige konsequenter gefördert werden. Unternehmen könnten stärker darin unterstützt werden, altersgerechte Funktionen und flexible Arbeitsmodelle anzubieten. Wer freiwillig über das Referenzalter hinaus arbeitet, sollte finanziell nachvollziehbar davon profitieren.
Gleichzeitig braucht es pragmatische Lösungen für Menschen, die nach jahrzehntelanger Erwerbstätigkeit gesundheitlich nicht mehr voll belastbar sind oder kurz vor der Pensionierung ihre Stelle verlieren. Gerade bei diesen Personen führt eine starre Altersgrenze kaum zu mehr Erwerbstätigkeit. Sie führt vielmehr dazu, dass andere Übergangslösungen gefunden werden müssen.
Das Ziel, mehr Menschen länger im Arbeitsmarkt zu halten, ist deshalb nachvollziehbar. Entscheidend ist jedoch, mit welchen Instrumenten dieses Ziel verfolgt wird.
Auch das Gegenargument verdient Beachtung
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
Eine höhere Altersgrenze für den Bezug der beruflichen Vorsorge lässt sich durchaus begründen. Die Lebenserwartung ist über Jahrzehnte gestiegen, die Zeit nach dem Erwerbsleben kann mittlerweile zwanzig, dreissig oder noch mehr Jahre dauern. Wer sein Vorsorgevermögen sehr früh bezieht, muss eine entsprechend längere Ruhestandsphase finanzieren. Der Staat hat deshalb ein legitimes Interesse daran, Altersarmut und eine spätere Abhängigkeit von Ergänzungsleistungen möglichst zu verhindern.
Auch die demografische Entwicklung lässt sich nicht wegdiskutieren. Mit der Pensionierung der Babyboomer verliert der Arbeitsmarkt eine grosse Zahl erfahrener Erwerbstätiger. Es ist daher sinnvoll, darüber nachzudenken, wie deren Wissen und Arbeitskraft länger erhalten werden können.
Diese Argumente sprechen jedoch noch nicht automatisch für eine möglichst starre Begrenzung des Zugangs zum eigenen Vorsorgekapital. Vorsorgepolitik bewegt sich immer zwischen kollektiver Absicherung und persönlicher Autonomie. Je stärker der Staat das Sparen während des Erwerbslebens vorschreibt, desto sorgfältiger sollte er begründen, weshalb er anschliessend auch die Verfügung über dieses Kapital einschränkt.
Am Ende geht es nicht nur um Geld, sondern um Lebenszeit
(Bildquelle: mit ChatGPT am 21. September 2026 erstellt)
In versicherungstechnischen Debatten geht dieser Punkt schnell verloren. Altersvorsorge besteht aus Umwandlungssätzen, Deckungsgraden, Beitragssätzen, Kapital, Renten und statistischer Lebenserwartung. Das tatsächliche Leben lässt sich jedoch nicht vollständig in solchen Grössen erfassen.
Am Ende geht es auch um Zeit: um Zeit bei guter Gesundheit, um Zeit mit dem Partner oder der Familie und um Zeit für Dinge, die während vierzig oder fünfundvierzig Berufsjahren häufig zu kurz gekommen sind. Für den einen beginnt diese Phase mit 60, für die andere mit 64. Jemand arbeitet mit Begeisterung bis 70, während ein anderer nach jahrzehntelanger körperlicher Arbeit froh ist, wenn er mit 61 einen Gang zurückschalten kann.
Ein modernes Vorsorgesystem muss diese Unterschiede aushalten können. Die eigentliche Herausforderung besteht deshalb nicht darin, möglichst viele Menschen möglichst lange arbeiten zu lassen. Sie besteht darin, Rahmenbedingungen zu schaffen, unter denen Menschen länger arbeiten können und wollen, ohne jene zu benachteiligen, bei denen Gesundheit, Arbeitsmarkt oder persönliche Lebensgeschichte einen anderen Verlauf genommen haben.
Genau darin läge eine zeitgemässe Vorsorgepolitik: weniger Zwang, mehr Flexibilität und vor allem mehr Vertrauen in die unterschiedlichen Lebensrealitäten der Menschen.
Quellen
- Bundesamt für Sozialversicherungen BSV: Reform AHV 2030, Vernehmlassung vom 20. Mai 2026; vorgesehene schrittweise Erhöhung des Mindestalters in der beruflichen Vorsorge von 58 auf 63 Jahre, Übergangsfrist und Ausnahmen.
- Bundesamt für Sozialversicherungen BSV: Berufliche Vorsorge, flexible Pensionierung und BVG-Rahmenbedingungen.
- Bundesamt für Statistik BFS: Personen ab 50 Jahren auf dem Schweizer Arbeitsmarkt; Frühpensionierung, Gesundheit und Erwerbsaustritt.
- SECO: Arbeitsmarktstatistik und Arbeitslosigkeit älterer Erwerbstätiger.
- Bundesamt für Sozialversicherungen BSV: BVG-Altersgutschriften und Diskussion über die Beschäftigungskosten älterer Arbeitnehmender.
- Informationsstelle AHV/IV: Erwerbstätigkeit nach Erreichen des Referenzalters.
- Bundesamt für Sozialversicherungen BSV: AHV 21 und Reform AHV 2030.
- NZZ, 19. Mai 2026: «Der Bundesrat will Frühpensionierungen einschränken: Solche Verbote bringen das Vorsorgesystem nicht weiter», Ausgangspunkt der Auseinandersetzung.
 Facebook
 Twitter
 Instagram
 LinkedIn